Redevance Spéciale : tout savoir pour les professionnels
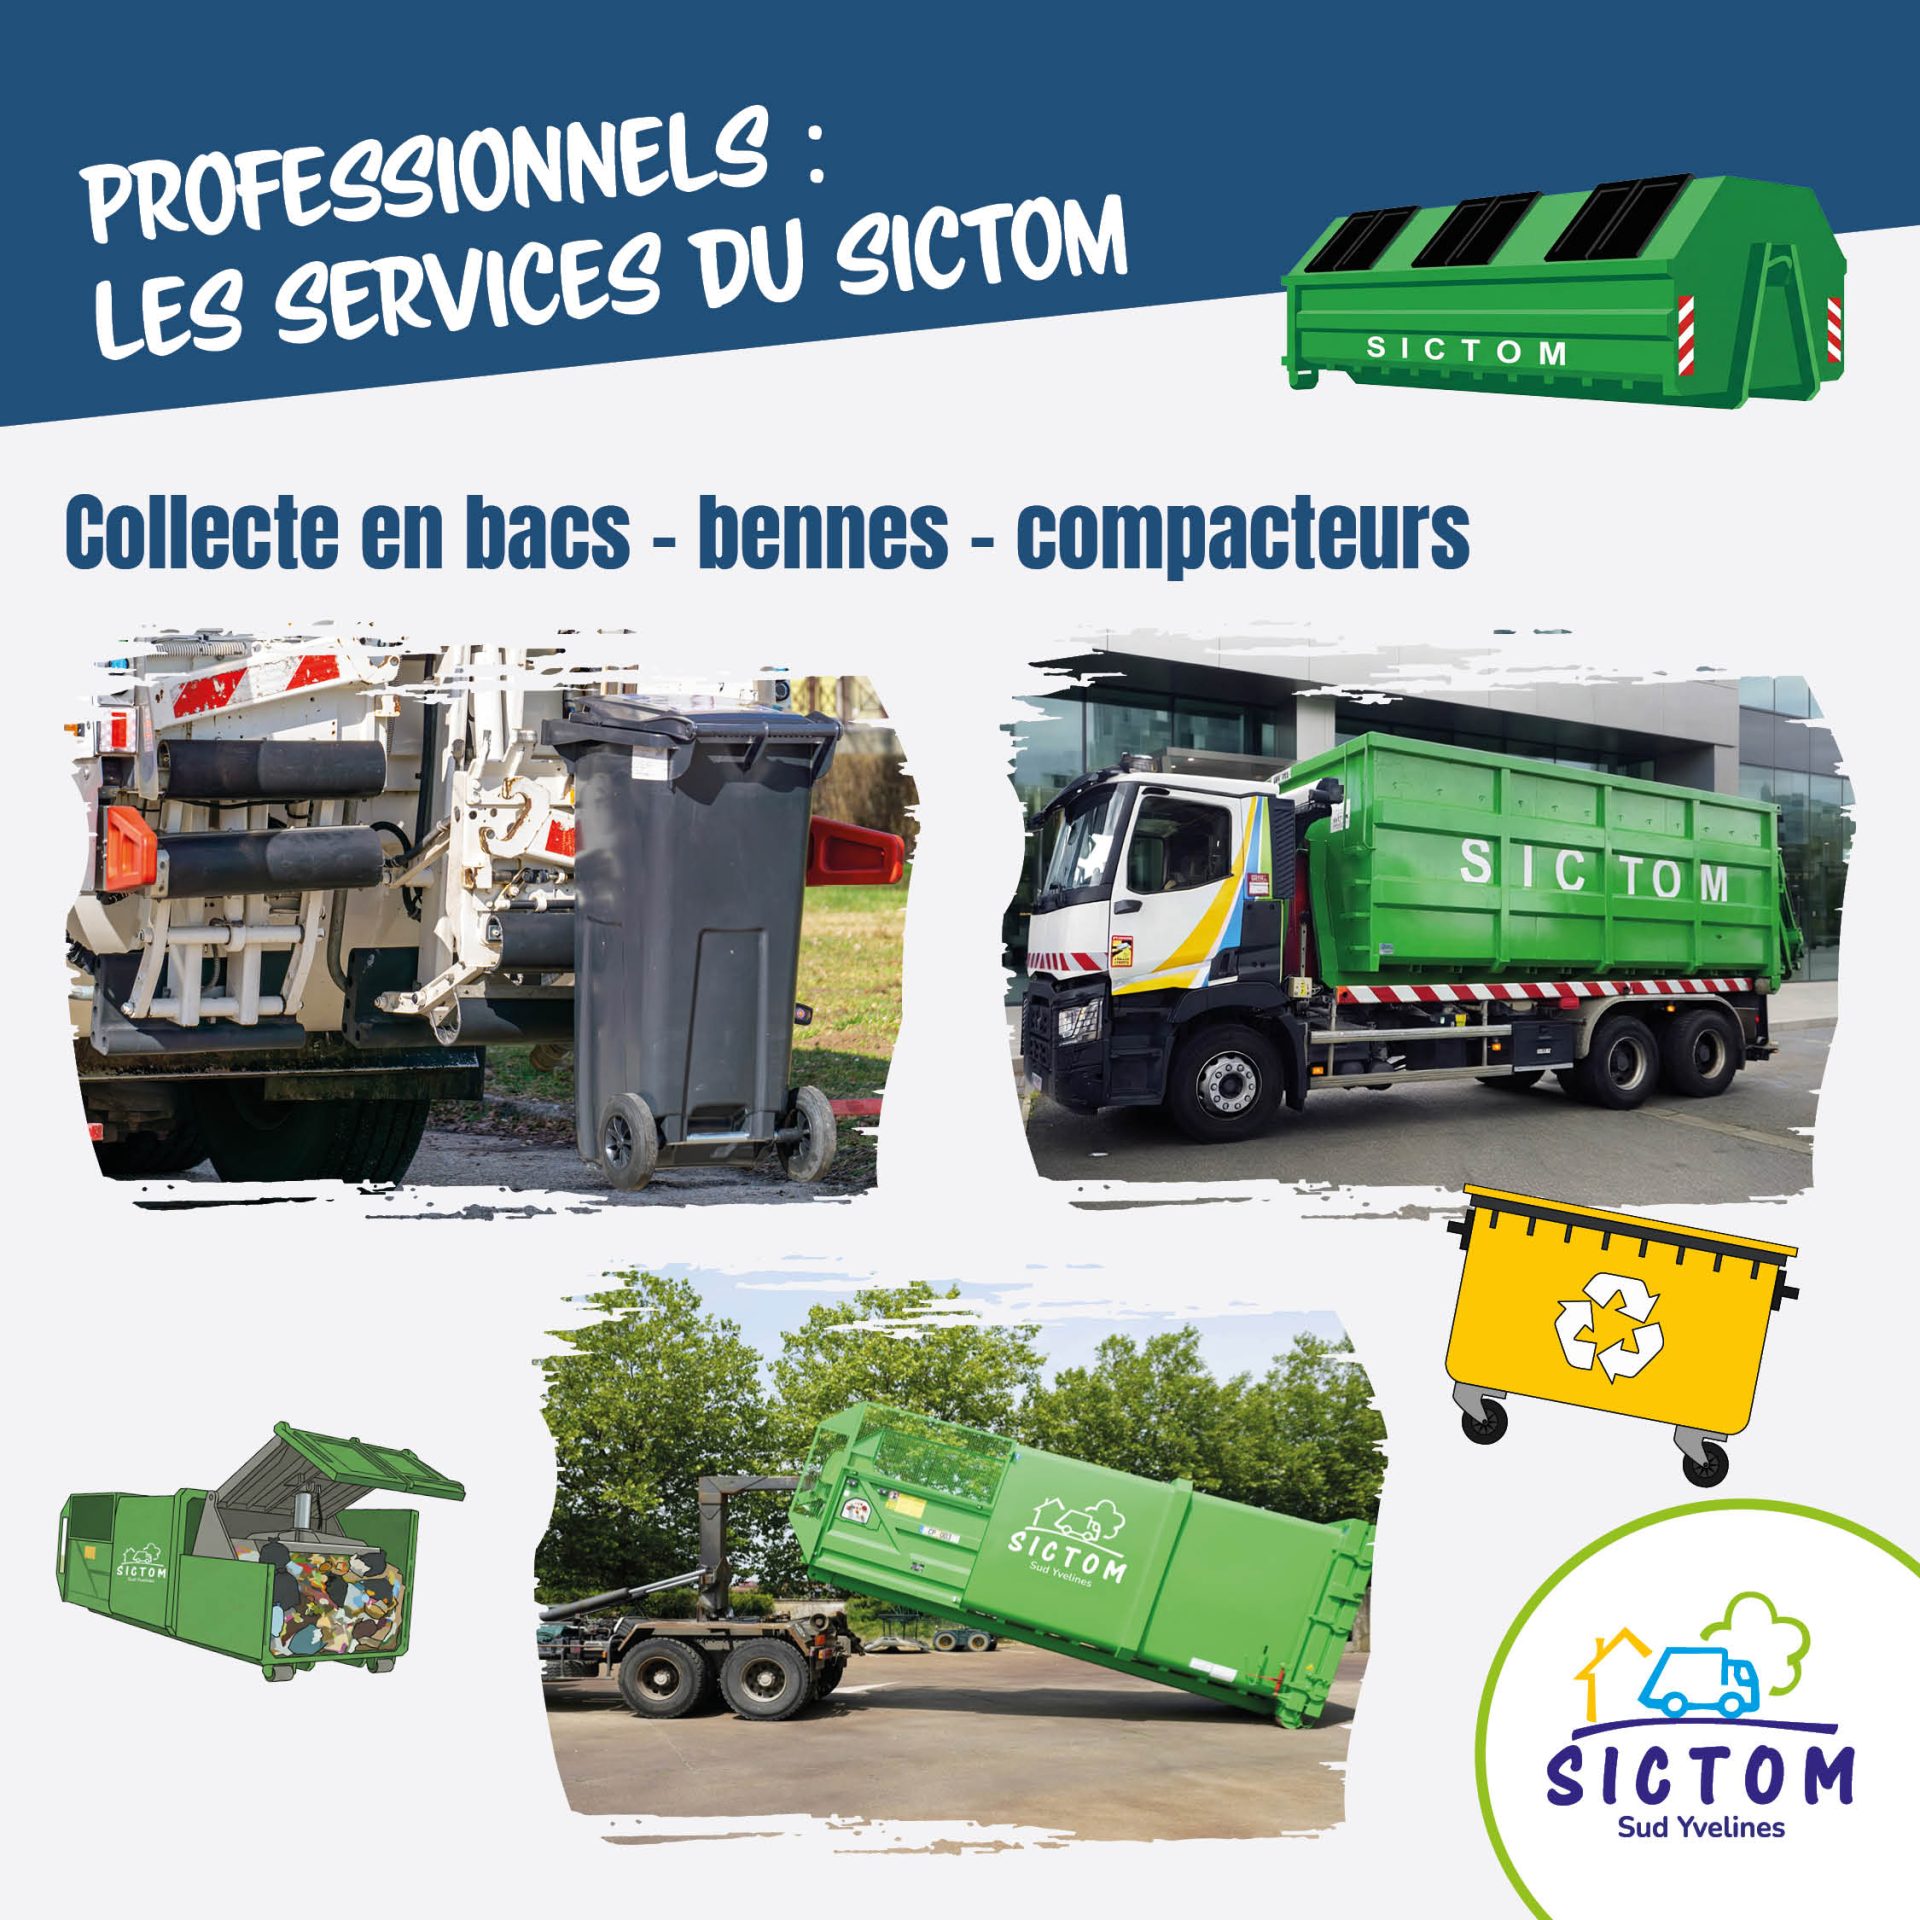
Qu’est-ce que la redevance spéciale ?
Un contrat est établi entre le SICTOM et chaque redevable pour préciser les modalités de collecte.
Qui est concerné ?
- Administrations publiques
- Entreprises (commerciales, artisanales, industrielles, de service)
- Associations
- Professions libérales
- Chambres d’hôtes, gîtes
- Professions agricoles
(Liste non exhaustive)
Les seuils à connaître :
La Redevance Spéciale concerne les producteurs dont le volume de bacs dépasse :
– 1 bac de 120 L pour les ordures ménagères (collecte hebdomadaire)
– 1 bac de 120 L pour les emballages (collecte tous les 15 jours)
Dès que ces seuils sont franchis, la redevance s’applique à partir du premier litre.
Comment faire une demande ?
Pour bénéficier du service de la Redevance Spéciale, il vous suffit de remplir le formulaire en ligne.
Une fois le formulaire complété, le SICTOM vous contactera pour finaliser votre dossier et établir le contrat.
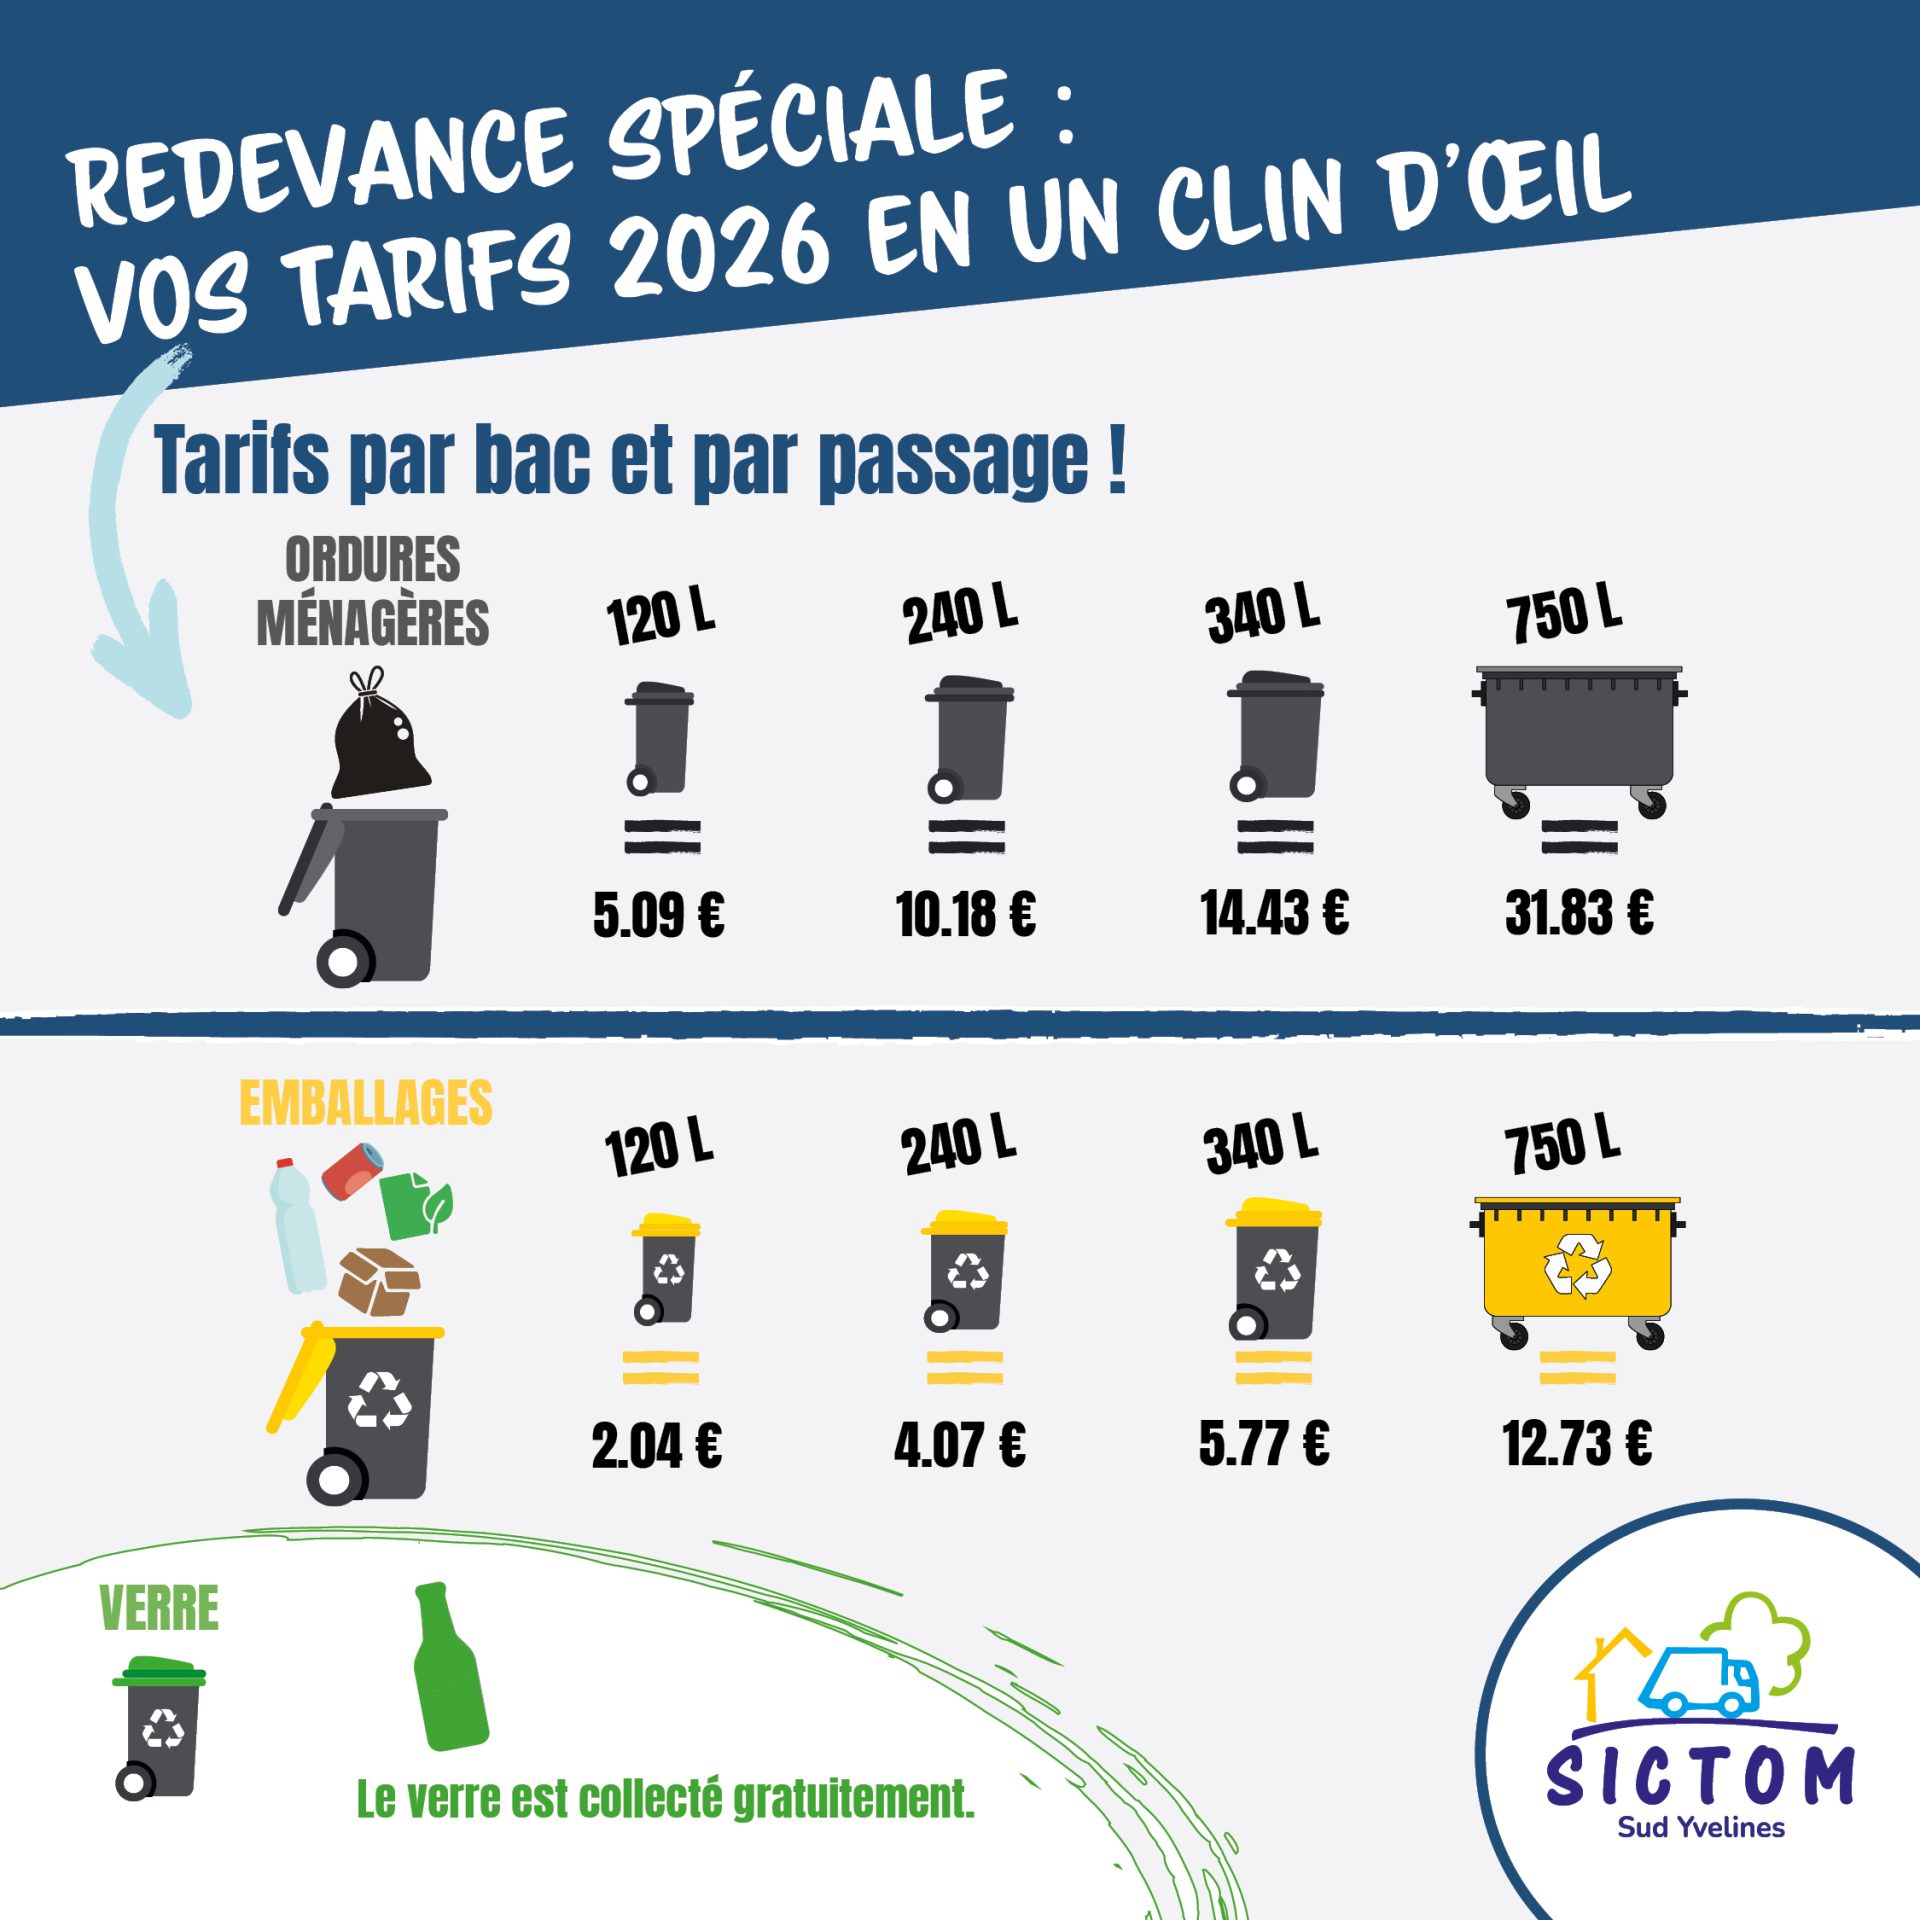
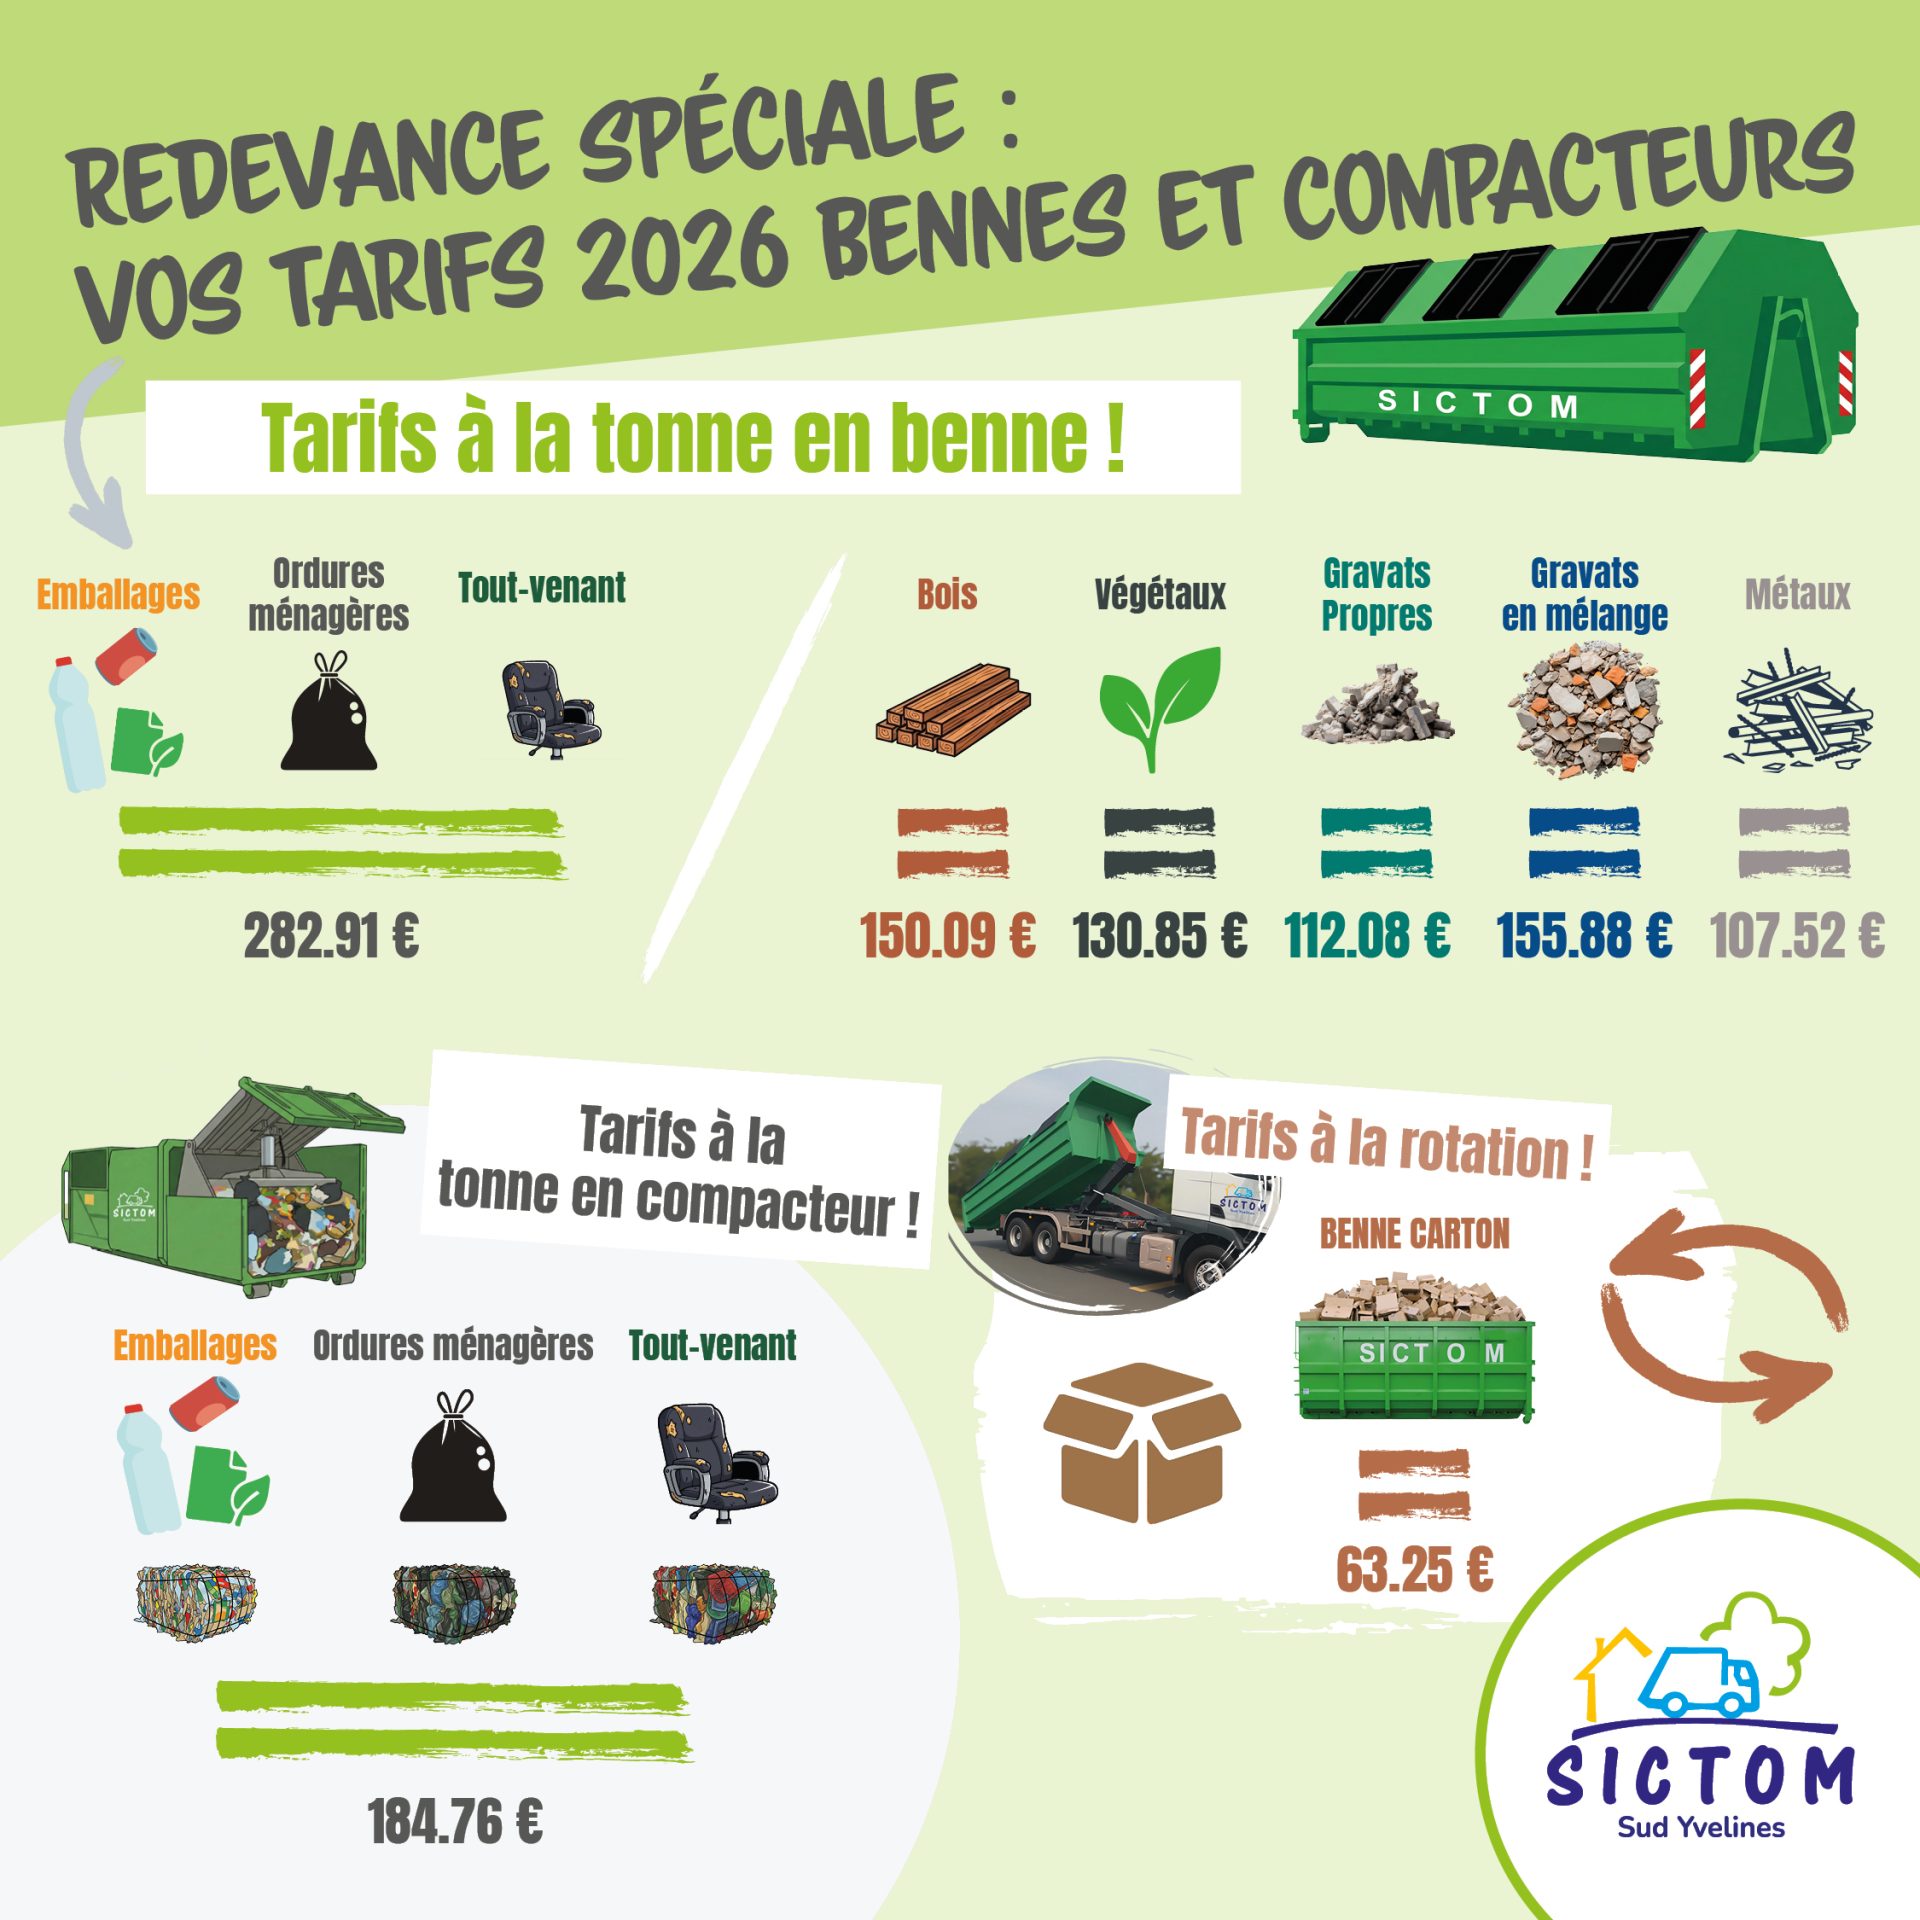
Tarifs applicables en 2026
Déduction de la TEOM :
La Taxe d’Enlèvement des Ordures Ménagères (TEOM) de l’année précédente (N-1) peut être déduite du montant de la Redevance Spéciale.
Cas n°1 : Propriétaire
Cas n°2 : Locataire
Important : Chaque année, vous devez déclarer le montant de votre TEOM et déposer le justificatif sur votre compte professionnel avant le 31 décembre, afin que la déduction soit appliquée l’année suivante.